Facturación
VERI*FACTU 2027: Fechas, requisitos y quién está obligado
Consulta qué plazos de VERI*FACTU siguen en vigor, quién debe adaptar su software, qué excepciones existen y cómo preparar tu facturación.
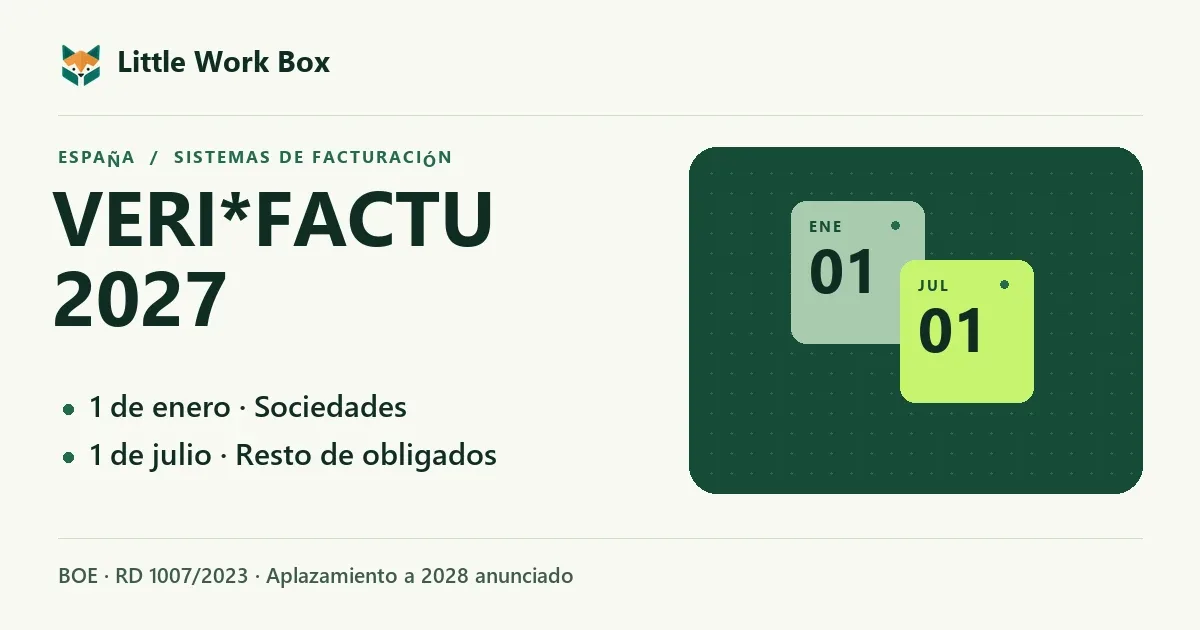
Si utilizas un sistema informático de facturación sujeto al reglamento, el plazo depende de cómo tributas. El BOE exige que los contribuyentes del Impuesto sobre Sociedades incluidos en el artículo 3.1.a tengan su sistema adaptado antes del 1 de enero de 2027. Para los demás obligados del artículo 3.1, entre ellos los autónomos con actividad económica en el IRPF, la fecha es antes del 1 de julio de 2027.
Situación comprobada el 11 de noviembre de 2026. Hacienda ha anunciado que prevé aplazar las obligaciones pendientes hasta octubre de 2028. El texto consolidado del BOE consultado aún recoge las fechas de 2027. Conviene comprobar la disposición final cuarta antes de cambiar el plan de implantación.
Puedes comprobar qué plazo corresponde a tu situación con dos preguntas.
A quién afecta el reglamento de facturación
La pregunta práctica es qué impuesto se aplica y cómo se emite la factura. Una SL que usa un programa de facturación y tributa por Sociedades suele encajar en el primer plazo. Una diseñadora autónoma que factura con un programa y declara su actividad en el IRPF suele encajar en el segundo. También pueden estar incluidos los no residentes con establecimiento permanente y las entidades en atribución de rentas que desarrollan actividades económicas.
Casos que requieren una comprobación aparte
- Suministro Inmediato de Información (SII). El artículo 3.3 excluye a quienes llevan sus libros del IVA a través del SII previsto en el Reglamento del IVA.
- Entidades exentas en Sociedades. Las totalmente exentas quedan fuera. En las parcialmente exentas se debe comprobar si la operación genera rentas sujetas y no exentas.
- Territorios forales. Comprueba la normativa aplicable si tributas conforme al régimen foral vasco o navarro. La localidad por sí sola no resuelve el caso.
- Facturación manual. El reglamento se aplica a los sistemas informáticos. Si emites todas tus facturas a mano, revisa igualmente las obligaciones generales de facturación y de factura electrónica que correspondan. Una hoja de cálculo que procesa y reutiliza datos puede requerir una revisión de cómo funciona.
- Operaciones especiales. El artículo 4 delimita el ámbito por operación y el artículo 5 contempla supuestos de no aplicación autorizados. Consulta a la AEAT si hay varios regímenes o series con tratamientos distintos.
VERI*FACTU y NO VERI*FACTU
En ambas modalidades el programa genera registros de facturación encadenados y debe garantizar que se puedan conservar, consultar y verificar. La diferencia principal es qué ocurre con esos registros.
- En VERI*FACTU, el sistema remite los registros de forma continuada y automática a la AEAT. Las facturas incorporan el QR reglamentario y la mención correspondiente a esta modalidad.
- En NO VERI*FACTU, el sistema conserva los registros para ponerlos a disposición de la Administración cuando proceda. Debe cumplir requisitos adicionales, entre ellos la firma de los registros y el registro de eventos. También incorpora el QR reglamentario cuando corresponde.
Pide al proveedor la declaración responsable de la versión concreta y comprueba qué modalidad vas a activar. Prueba un alta, una factura rectificativa y la recuperación o exportación de registros antes de cambiar el proceso habitual.
Diferencia entre VERI*FACTU y factura electrónica
VERI*FACTU regula el registro que genera el sistema al facturar y su remisión a Hacienda en esa modalidad. La factura electrónica B2B regula la emisión y recepción de la factura entre empresas y profesionales. Un programa puede resolver ambos procesos, pero tendrás que comprobar por separado el intercambio con el cliente y el cumplimiento del reglamento de sistemas de facturación.
Software VERI*FACTU gratuito
La aplicación gratuita de facturación de la AEAT puede encajar si emites pocas facturas. Antes de adoptarla, revisa qué facturas admite, cómo se identifica el destinatario y cómo se corrigen o consultan los registros. Si necesitas importar pedidos, compartir el acceso o integrar la contabilidad, compara ese flujo con el de tu programa actual.
Lista de preparación
- Identifica el impuesto, el territorio y las operaciones a las que se aplica el reglamento.
- Anota los programas, series y canales con los que emites facturas. Incluye el TPV y la tienda en línea si facturan.
- Pide la declaración responsable, confirma la modalidad y acuerda una fecha de prueba con el proveedor.
- Prueba con datos ficticios el alta, la rectificación, el QR y la exportación. Si preparas un fichero de prueba, puedes revisar su formato y tamaño en el navegador.
- Define quién revisará los rechazos y dónde se guardará la documentación. Vuelve a consultar el BOE antes de dar por definitivo el calendario.
Preguntas frecuentes
¿Cuándo es obligatorio para un autónomo?
Si tributas por el IRPF por tu actividad y utilizas un sistema incluido, el plazo vigente es antes del 1 de julio de 2027. Comprueba si se aplica una exclusión y sigue la publicación de posibles cambios en el BOE.
¿Me obliga a enviar cada registro a Hacienda?
El envío continuado corresponde a la modalidad VERI*FACTU. Un sistema NO VERI*FACTU debe conservar los registros y cumplir los controles adicionales de esa modalidad.
¿Estoy exento porque solo emito unas pocas facturas?
El volumen por sí solo no resuelve el ámbito. Comprueba tu régimen, la operación y el sistema utilizado. Si el volumen es bajo, valora la aplicación gratuita de la AEAT.
Fuentes oficiales
¿Cuándo es obligatorio VERI*FACTU para mi negocio?
Consulta el plazo orientativo según tu sistema de facturación y régimen fiscal.
Si tu sistema está incluido, pide al proveedor la declaración responsable y prueba una factura y su rectificación.
Revisión del 11 de noviembre de 2026. Hacienda ha anunciado un posible aplazamiento hasta octubre de 2028. Comprueba el texto vigente del BOE y las novedades de la AEAT antes de decidir.