Facturation
Facturation électronique 2027 : obligations, calendrier et préparation des PME
Les PME et micro-entreprises passent à l’émission et au e-reporting en septembre 2027. Découvrez comment préparer vos factures et votre plateforme.
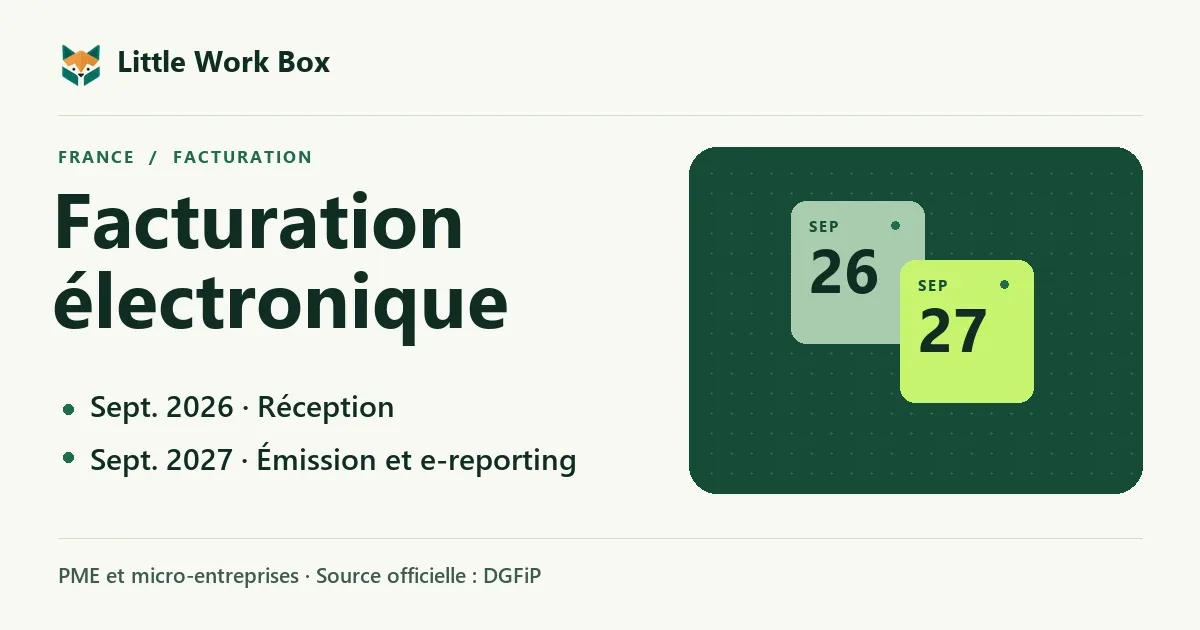
Depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir les factures électroniques de leurs fournisseurs lorsque ceux-ci sont tenus de les émettre. À partir du 1er septembre 2027, les PME et micro-entreprises devront à leur tour émettre les factures électroniques et transmettre les données de transactions et de paiement qui entrent dans le champ de la réforme.
Qu’est-ce qui change pour une PME ?
Pour une vente entre deux professionnels assujettis à la TVA établis en France, une opération dans le champ de la réforme passe par la facturation électronique. La facture circule via une plateforme agréée, directement ou depuis un logiciel compatible qui y est raccordé. Un PDF ordinaire envoyé par courriel ne suffit pas à respecter ce circuit.
Le e-reporting concerne la transmission à l’administration de données sur certaines opérations, notamment les ventes à des particuliers et certaines opérations internationales. Il peut également falloir transmettre des données d’encaissement, notamment pour des prestations dont la TVA est exigible à l’encaissement, selon la situation. La catégorie du client et le traitement TVA de l’opération déterminent le flux à mettre en place.
Deux exemples pour préparer vos flux
Une agence web facture une PME française
L’agence et sa cliente sont établies en France et l’opération relève de la TVA française. À partir de septembre 2027, l’agence, si elle est elle-même une PME, émet la facture via sa plateforme. Avant cette date, elle vérifie déjà que ses fournisseurs tenus d’émettre peuvent la joindre via le circuit électronique.
Une boutique vend au comptoir et à des entreprises
La boutique distingue les ventes aux particuliers des factures à ses clients professionnels établis en France. Elle configure un flux de données de caisse pour les premières et teste la facturation électronique pour les secondes. Elle vérifie avec sa plateforme comment traiter les remboursements et les avoirs.
Préparer la transition en cinq étapes
- Choisissez une plateforme agréée et vérifiez sa présence sur la liste officielle. Demandez à votre éditeur si le raccordement est inclus.
- Vérifiez vos données avant l’import : SIREN, adresses de facturation, catégories de clients, règles de TVA et numéros de facture. Vous pouvez vérifier la lisibilité d’un export CSV de test avant de l’importer.
- Classez vos opérations : B2B domestique, ventes à des particuliers et opérations internationales. Identifiez aussi les cas d’exonération et de paiement à signaler.
- Testez le circuit complet avec un client ou une société de test : envoi, réception, rejet et avoir. Vérifiez les formats pris en charge par votre plateforme, par exemple UBL, CII ou Factur-X.
- Attribuez les rôles : qui traite un rejet, qui rapproche un paiement et qui contrôle la transmission des données ? Préparez ces réponses avant septembre 2027.
Questions fréquentes
Une micro-entreprise en franchise en base est-elle concernée ?
Oui. La franchise en base signifie que l’entreprise ne facture pas la TVA dans les conditions du régime, mais elle reste assujettie. La réception s’applique dès septembre 2026 et l’émission ou le e-reporting s’appliquent aux opérations concernées à partir de septembre 2027.
Que faire si mon activité est exonérée de TVA ?
Les opérations exonérées au titre des articles 261 à 261 E du CGI bénéficient d’un traitement spécifique en émission. L’obligation de réception peut néanmoins s’appliquer lorsque vous achetez en tant que professionnel. Vérifiez les différents flux si vous exercez plusieurs activités.
Le e-reporting remplace-t-il la déclaration de TVA ?
Non. Continuez à déposer vos déclarations de TVA selon les modalités de votre régime.